
Post Office MIS: हर महीने खाते में आएंगे 5,550, जानें इस सुपरहिट सरकारी स्कीम का पूरा गणित

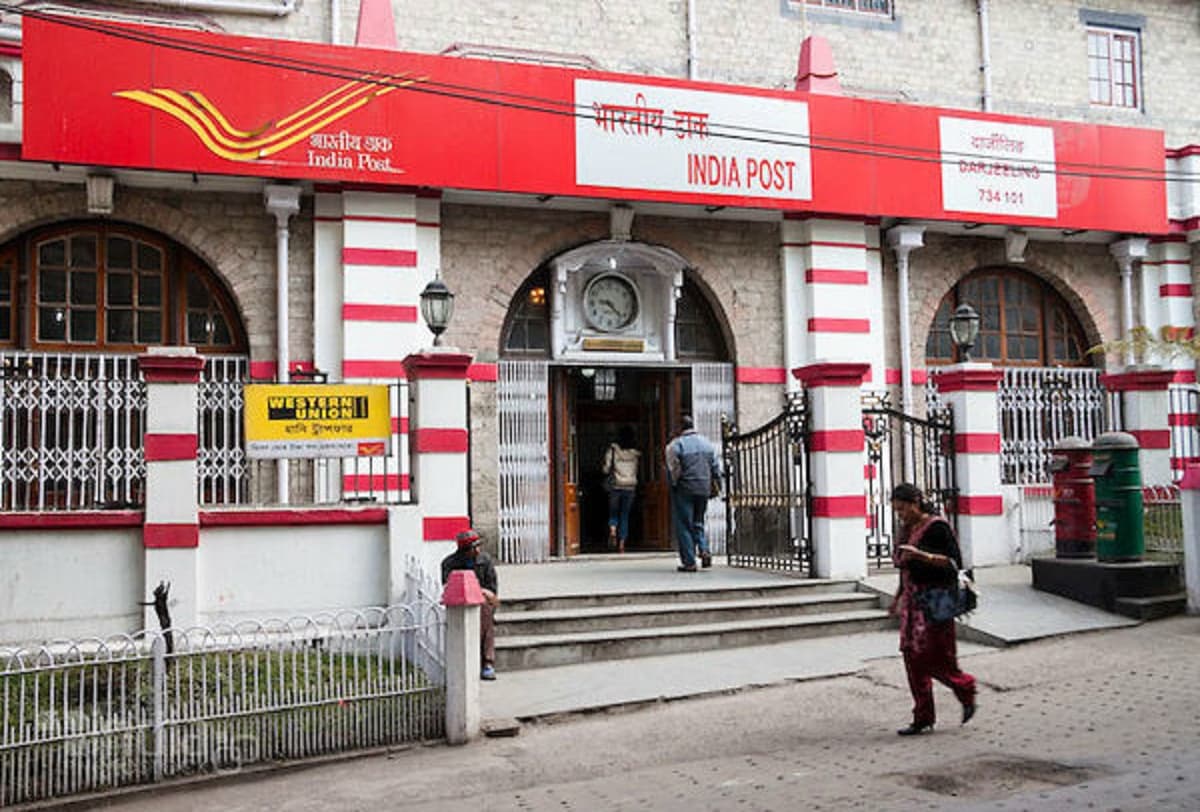
Post Office Monthly Income Scheme: शेयर बाजार के उतार-चढ़ाव और म्यूचुअल फंड के रिस्क से दूर रहकर अगर आप अपनी पूंजी पर सुरक्षित और तय रिटर्न की तलाश में हैं, तो भारतीय डाकघर की मंथली इनकम स्कीम (POMIS) एक शानदार विकल्प बनकर उभरती है। यह केंद्र सरकार समर्थित एक ऐसी लघु बचत योजना है, जिसमें एकमुश्त निवेश करने पर हर महीने एक बंधी-बंधाई रकम ब्याज के रूप में सीधे आपके बैंक या पोस्ट ऑफिस खाते में जमा होती रहती है। खासकर रिटायरमेंट के बाद जीवनयापन के लिए नियमित मासिक आय की जरूरत वाले वरिष्ठ नागरिकों और जोखिम से बचने वाले निवेशकों के लिए यह स्कीम बेहद भरोसेमंद मानी जाती है।
निवेश की सीमा और मैच्योरिटी का समय
पोस्ट ऑफिस मंथली इनकम स्कीम की परिपक्वता अवधि (मैच्योरिटी पीरियड) 5 वर्ष निर्धारित है। इसमें न्यूनतम ₹1,000 की मामूली रकम से खाता खोला जा सकता है। निवेश की ऊपरी सीमा की बात करें तो एकल खाते (सिंगल अकाउंट) में कोई भी व्यक्ति अधिकतम ₹9 लाख तक जमा कर सकता है। वहीं, अगर पति-पत्नी या परिवार के सदस्य मिलकर जॉइंट अकाउंट खोलते हैं, तो अधिकतम निवेश की सीमा ₹15 लाख तक हो जाती है। 5 साल की अवधि समाप्त होते ही निवेशक को उसकी पूरी मूल पूंजी (प्रिंसिपल अमाउंट) सुरक्षित वापस मिल जाती है।
7.4% सालाना ब्याज: समझें हर महीने 5,550 की कमाई का गणित
फिलहाल सरकार इस योजना पर 7.4 फीसदी का सालाना ब्याज दे रही है। इस योजना की सबसे बड़ी खूबी यह है कि इसमें ब्याज की गणना सालाना आधार पर होती है, लेकिन उसका भुगतान साल के अंत में करने के बजाय हर महीने 12 समान किस्तों में किया जाता है। यदि कोई निवेशक सिंगल अकाउंट में अधिकतम सीमा यानी ₹9 लाख का एकमुश्त निवेश करता है, तो 7.4% की दर से सालाना ब्याज ₹66,600 बनता है। इसे 12 महीनों में विभाजित करने पर निवेशक को हर महीने लगभग ₹5,550 की निश्चित पेंशन जैसी आमदनी अगले 5 साल तक लगातार मिलती रहेगी।
दिवाली तक इन चीजों की कीमतें बढ़ना रुक जाएंगी, आम ग्राहकों को मिलने वाली है बड़ी राहत
सरकारी सुरक्षा के साथ टैक्स और प्री-मैच्योर विड्रॉल के नियम
चूंकि यह डाकघर की एक सॉवरेन गारंटी वाली बचत योजना है, इसलिए इसमें बाजार के उतार-चढ़ाव का कोई जोखिम नहीं होता और जमा पूंजी पूरी तरह सुरक्षित रहती है। हालांकि, निवेश से पहले इसके कुछ तकनीकी पहलुओं को समझना आवश्यक है। इस स्कीम में मिलने वाले ब्याज पर निवेशक की टैक्स स्लैब के अनुसार आयकर लगता है और इसमें आयकर अधिनियम की धारा 80C के तहत कोई अतिरिक्त टैक्स छूट नहीं मिलती। आपातकालीन स्थिति में 5 साल से पहले भी खाता बंद कर पैसे निकालने की सुविधा उपलब्ध है, लेकिन इसके लिए डाक विभाग के नियमों के तहत कुछ तय प्रतिशत की कटौती की जाती है। केंद्र सरकार हर तिमाही में लघु बचत योजनाओं की ब्याज दरों की समीक्षा करती है, इसलिए निवेश करने से पहले मौजूदा दरों की पुष्टि अवश्य कर लेनी चाहिए।