
समय पर EMI देने के बाद भी CIBIL स्कोर क्यों गिरता है, जानें 4 बड़े कारण

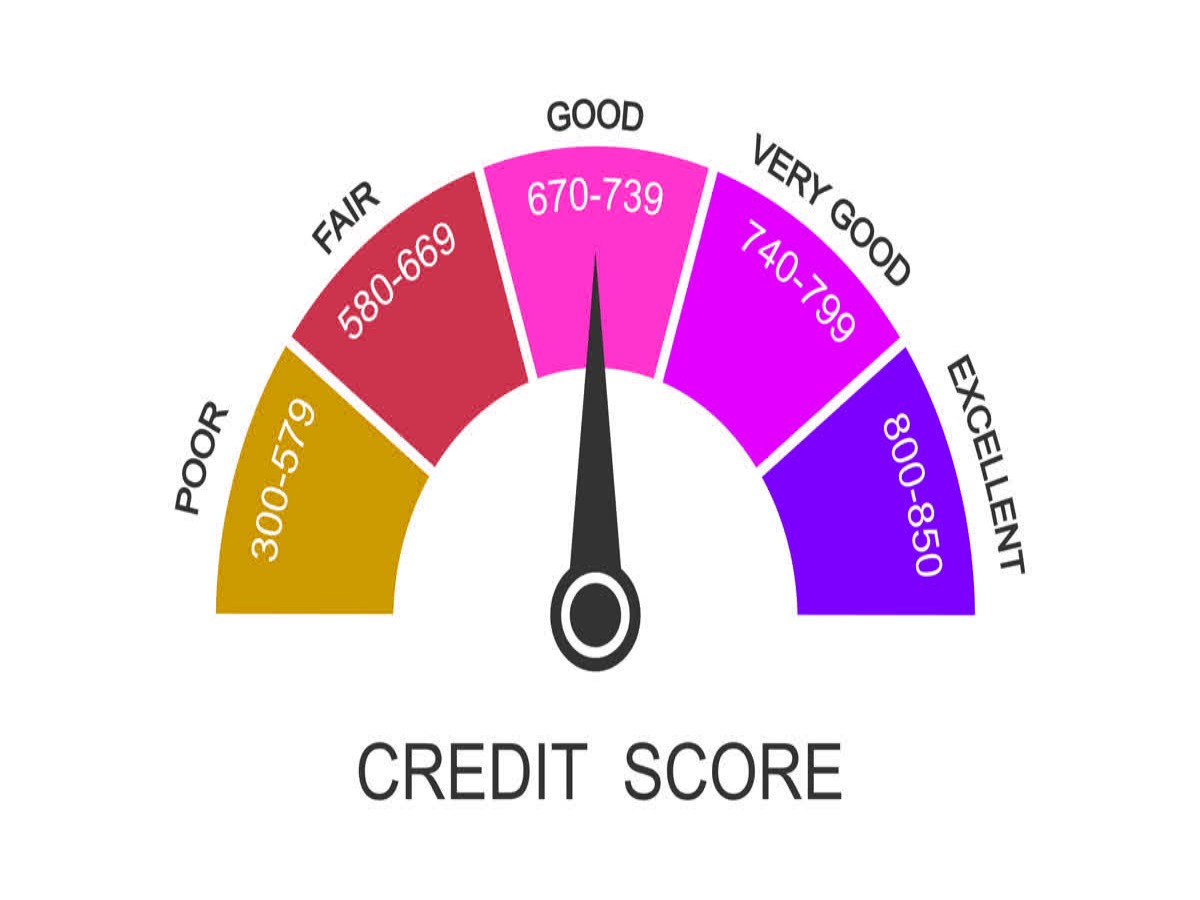
जो लोग लोन या क्रेडिट कार्ड इस्तेमाल करते हैं, उनके लिए CIBIL स्कोर बहुत ज़रूरी होता है। यह आपके फाइनेंशियल परफॉर्मेंस रिपोर्ट कार्ड जैसा होता है, जिससे पता चलता है कि आप क्रेडिट को कितनी ज़िम्मेदारी से हैंडल करते हैं। ज़्यादातर लोग मानते हैं कि अगर आप समय पर EMI भरते हैं, तो आपका स्कोर हमेशा अच्छा रहेगा। मगर कई बार EMI भरने के बाद भी आपका CIBIL स्कोर गिरने लगता है। यह देखना कन्फ्यूजिंग हो जाता है कि गलती कहाँ है।
अगर आपके साथ ऐसा हो रहा है, तो अपना क्रेडिट मिक्स और दूसरे फैक्टर्स चेक करें, क्योंकि बैंक आपका स्कोर तय करने से पहले आपकी रीपेमेंट हिस्ट्री के अलावा कई दूसरे फैक्टर्स पर भी ध्यान देते हैं। क्रेडिट मिक्स और दूसरे फैक्टर्स के बारे में यहाँ जानें।
क्रेडिट मिक्स क्या है?
क्रेडिट मिक्स यह बताता है कि आपने कितना सिक्योर्ड लोन और कितना अनसिक्योर्ड लोन लिया है।
- सिक्योर्ड लोन जैसे: होम लोन, कार लोन।
- अनसिक्योर्ड लोन जैसे: पर्सनल लोन, क्रेडिट कार्ड।
अगर आपके पास सिर्फ़ अनसिक्योर्ड लोन जैसे पर्सनल लोन और क्रेडिट कार्ड हैं और बहुत कम या कोई सिक्योर्ड लोन नहीं है, तो बैंकों और NBFC को यह सिग्नल मिलता है कि आप उधार लेने पर बहुत ज़्यादा निर्भर हैं। इससे आपका CIBIL स्कोर कम हो सकता है।
होम लोन को बोझ नहीं पावर बनाओ, ये फ़ॉर्मूला लगाओ और टेंशन-फ्री हो जाओ
दूसरी ओर, अगर आपने दोनों तरह के लोन लिए हैं और उन्हें समय पर चुका रहे हैं, तो यह दिखाता है कि आप क्रेडिट को अच्छी तरह से मैनेज कर सकते हैं। ऐसे लोगों का क्रेडिट मिक्स बैलेंस्ड माना जाता है और उनका CIBIL स्कोर अच्छा होता है। इसीलिए एक्सपर्ट हमेशा कहते हैं कि जब तक ज़रूरी न हो, आपको पर्सनल लोन या बहुत ज़्यादा क्रेडिट कार्ड इस्तेमाल करने से बचना चाहिए।
CIBIL स्कोर कम करने वाले दूसरे कारण
1. क्रेडिट यूटिलाइज़ेशन रेश्यो
आप अपनी क्रेडिट कार्ड लिमिट का जितना अमाउंट इस्तेमाल कर रहे हैं, उसे क्रेडिट यूटिलाइज़ेशन रेश्यो कहते हैं। अगर आप हर महीने अपनी लिमिट का 60-90% इस्तेमाल कर रहे हैं, तो यह दिखाता है कि आप लगातार क्रेडिट पर निर्भर हैं। कोशिश करें कि आप अपनी क्रेडिट कार्ड लिमिट का सिर्फ़ 30% ही इस्तेमाल करें।
2. क्रेडिट हिस्ट्री की उम्र
जब आप पहली बार लोन या क्रेडिट कार्ड लेते हैं, तो आपकी क्रेडिट हिस्ट्री बनना शुरू हो जाती है। आपका CIBIL स्कोर बनाते समय भी आपकी क्रेडिट हिस्ट्री पर ध्यान दिया जाता है। आपकी क्रेडिट हिस्ट्री कितनी पुरानी है और क्या आपने पहले लोन लेने या क्रेडिट कार्ड इस्तेमाल करने के बाद समय पर पेमेंट किया है, इन सभी बातों को देखा जाता है। यह क्रेडिट हिस्ट्री आपके CIBIL स्कोर पर भी असर डालती है।
3. लोन सेटलमेंट या गारंटर बनना
अगर आपने कभी किसी के लोन का लोन सेटलमेंट किया है या गारंटर बने हैं और वह व्यक्ति पेमेंट में डिफॉल्ट करता है, तो इससे भी आपके स्कोर पर असर पड़ेगा।
4. क्रेडिट रिपोर्ट में गलतियां
कभी-कभी, बैंक या लोन देने वाली संस्थाएं गलत रिपोर्ट करती हैं- उदाहरण के लिए, हो सकता है कि आपने पेमेंट किया हो मगर वह सिस्टम में अपडेट नहीं हुआ हो। इससे भी आपका स्कोर कम हो सकता है। इसलिए, समय-समय पर अपनी क्रेडिट रिपोर्ट चेक करना ज़रूरी है।