
Post Office Investment Scheme 2026: घर बैठे हर महीने ₹9,250 कमाएं; यहां जानें स्कीम का सारा गणित

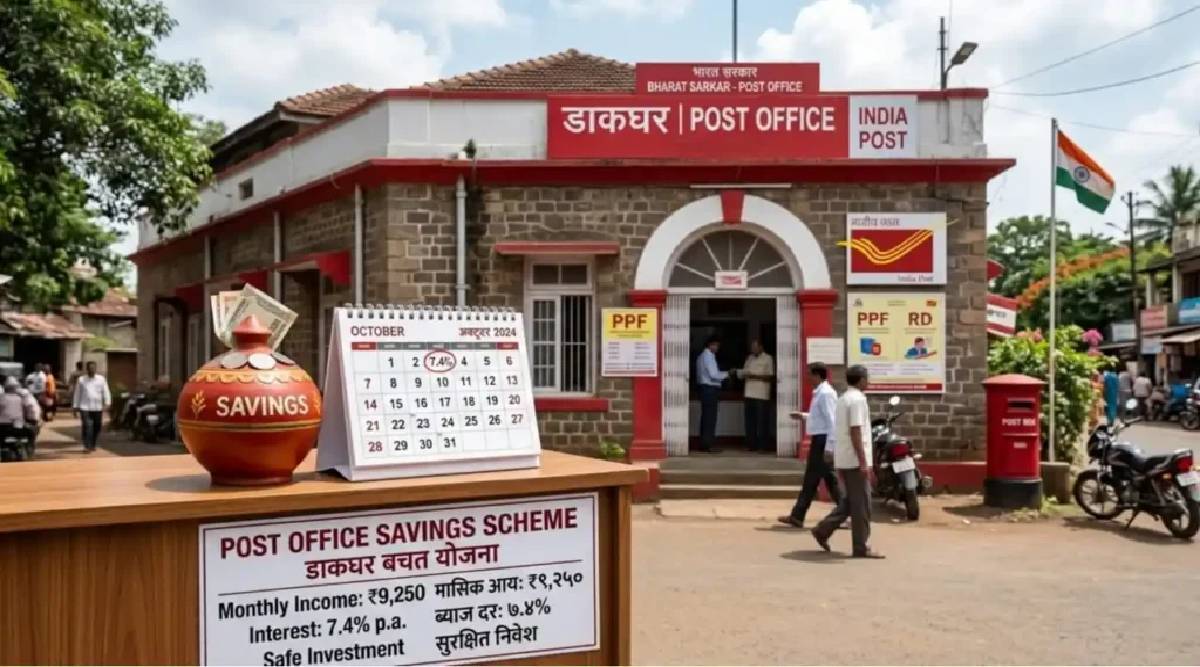
Post Office Investment Scheme 2026: जब हम जोखिम-मुक्त निवेश की बात करते हैं, तो बैंक और पोस्ट ऑफिस की कई योजनाएं सबसे पहले दिमाग में आती हैं। रिकरिंग डिपॉजिट (RD) और फिक्स्ड डिपॉजिट (FD) के अलावा, पोस्ट ऑफिस ऐसी योजनाएं भी देता है जिनसे नियमित आय हो सकती है। आज हम ऐसी ही एक योजना के बारे में बात करेंगे: पोस्ट ऑफिस MIS, यानी मंथली इनकम स्कीम।
यह योजना उन लोगों के लिए बहुत अच्छी है जो बिना किसी जोखिम के हर महीने एक निश्चित आय कमाना चाहते हैं। आप एकमुश्त रकम जमा करते हैं, और आपकी कमाई उस पर मिलने वाले ब्याज से होती है। अभी, इस योजना पर 7.4% ब्याज दर मिल रही है। हालांकि, किसी भी दूसरी योजना की तरह, इसके भी कुछ नियम और शर्तें हैं। अगर आप उन्हें ठीक से नहीं समझते हैं, तो अनजाने में आपको बड़ा आर्थिक नुकसान हो सकता है।
इस योजना के तहत, आपको पांच साल की अवधि के लिए एकमुश्त रकम जमा करनी होती है। ब्याज हर महीने आपके खाते में जमा किया जाता है, जिससे आपकी आय होती है। पांच साल की अवधि पूरी होने पर, मूल रकम आपको वापस कर दी जाती है। इस तरह, आपकी पूंजी सुरक्षित रहती है और आपको उस पर रिटर्न भी मिलता है।
POMIS में सिंगल अकाउंट या जॉइंट अकाउंट खोलने का विकल्प मिलता है। इन अकाउंट के प्रकारों के लिए जमा करने की सीमाएं अलग-अलग हैं। आप सिंगल अकाउंट में ज़्यादा से ज़्यादा ₹9 लाख जमा कर सकते हैं, जबकि जॉइंट अकाउंट के लिए यह सीमा ₹15 लाख है। अगर आप जॉइंट अकाउंट में ₹15,00,000 जमा करते हैं, तो 7.4% ब्याज दर के हिसाब से आप हर महीने ₹9,250 कमा सकते हैं।
अगर आप जॉइंट अकाउंट में ₹15,00,000 का निवेश करते हैं, तो आपको सालाना 7.4% ब्याज दर मिलेगी। नतीजतन, मासिक कमाई (15,00,000 x 7.4 / 100 / 12) = ₹9,250 होगी। सालाना कमाई ₹9,250 x 12 = ₹1,11,000 होगी, और 5 साल में कुल कमाई ₹1,11,000 x 5 = ₹5,55,000 होगी।
जरूरत पड़ने पैसे निकला भी सकते हैं
अगर आपको किसी वजह से पैसों की ज़रूरत पड़ती है और आप 5 साल की अवधि पूरी होने से पहले पैसे निकालना चाहते हैं, तो कुछ शर्तों के साथ ऐसा कर सकते हैं। आप एक साल पूरा होने से पहले पैसे नहीं निकाल सकते। यह सुविधा एक साल बाद मिलती है, लेकिन समय से पहले पैसे निकालने पर पेनल्टी लगती है। अगर 1 से 3 साल के बीच पैसे निकाले जाते हैं तो 2% पेनल्टी लगती है, जबकि 3 से 5 साल के बीच निकालने पर 1% पेनल्टी लगती है।
उदाहरण के लिए मान लीजिए आपने ₹15,00,000 निवेश किए हैं और 2 साल बाद पैसे निकालना चाहते हैं; तो 2% पेनल्टी लगेगी। ₹15,00,000 का 2% ₹30,000 होता है, यानी आपको ₹30,000 का नुकसान होगा। अगर आप 3 साल बाद लेकिन 5 साल की अवधि खत्म होने से पहले पैसे निकालते हैं, तो 1% पेनल्टी के कारण ₹15,00,000 का 1% यानी ₹15,000 का नुकसान होगा।
हालांकि, यह हिसाब ₹15,00,000 के निवेश पर आधारित है। अगर आप कम रकम निवेश करते हैं, तो 2% और 1% पेनल्टी की रकम भी उसी हिसाब से कम हो जाएगी। इसलिए, अगर आप इस स्कीम में निवेश करते हैं, तो कोशिश करें कि 5 साल की पूरी अवधि खत्म होने से पहले पैसे न निकालें। 5 साल बाद आपको पूरी रकम वापस मिल जाएगी।
पोस्ट ऑफिस मंथली इनकम स्कीम के तहत खाता खोलना बहुत आसान है। कोई भी भारतीय नागरिक इस स्कीम में खाता खोल सकता है। आप अपने बच्चे के नाम पर भी खाता खोल सकते हैं; अगर बच्चा 10 साल से कम उम्र का है, तो माता-पिता खाता ऑपरेट करेंगे। यह खाता खोलने के लिए, आपके पास पोस्ट ऑफिस में सेविंग्स अकाउंट होना चाहिए। पहचान के सबूत के लिए आधार कार्ड और पैन कार्ड ज़रूरी हैं।